中国省市文化产业发展指数与“文化投资”动态解析 区域差异、驱动因素与未来趋势
引言
文化产业作为国民经济支柱性产业之一,其发展水平已成为衡量区域经济软实力与综合竞争力的重要标尺。在“中国省市文化产业发展指数”这一评价体系中,“文化投资”不仅是核心投入指标,更是一部区域文化活力的“晴雨表”。本文基于指数数据,深度解析文化投资的区域格局、主要驱动力与未来走势。
一、指数中的“文化投资”指标界定
在中国省市文化产业发展指数框架下,“文化投资”通常涵盖以下维度:
- 固定资产投资:文化、体育和娱乐业固定资产投资额及增速。
- 财政支持力度:人均文化事业费、文旅专项债、产业引导基金规模。
- 社会资本活跃度:规模以上文化企业投融资事件、私募股权与风险投资(PE/VC)金额。
- 外资利用水平:文化产品与服务领域实际利用外资额。
多地指数报告中,文化投资往往与“文化消费”“文化创新”并列,构成产业驱动力三角。
二、区域差異:哪些省市在“文化投资”上领跑?
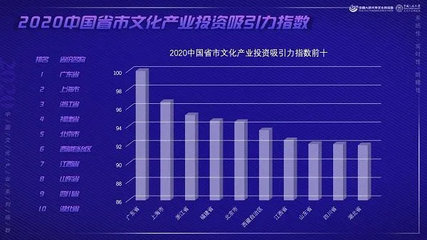
根据近三年指数排名,文化投资指标呈现“东强西弱、南活跃北稳增”的格局。
第一梯队(强势领跑)
- 广东:连续位居榜首,社会资本投资活跃,尤其游戏、动漫、数字出版领域融资额占全国三成以上。
- 北京:财政与政策投资突出,国家文化产业基金、市级文旅母基金密集落地。
- 浙江:民营资本主导,杭州、宁波的数字文化投融资密度仅次于北京、上海。
- 上海:产融结合特征明显,品牌授权、电竞、演艺领域单一项目融资规模全国领先。
第二梯队(快速追赶)
- 江苏、四川、山东:政府引导基金强势发力,成都、南京、青岛成为新兴投资热点。
特色潜力单元
- 海南:依托自贸港政策,文化貿易与艺术品投资增速迅猛。
- 贵州、云南:文旅融合类固定资产投资比重逐步提升。
三、政府与市场:文化投资的双重引擎
1. 政府端:“有形之手”引导
- 多数省份设立文化产业专项资金,规模从每年数千万元至数十亿元不等。
- 广东、浙江等地通过“补改投”方式,变补贴为股权投资,提高资金效率。
2. 市场端:“无形之手”发力
- 文化企业上市融资区域集中:北京、上海、广东构成一级市场最大IP。
- 私募热门赛道:数字文化、沉浸式体验、国潮消费、AIGC内容生产。
比值化观察:部分中西部省份财政投资占比超过70%,而一线省市社会资本占比可达60%-80%。
四、案例对比:典型省市投资模式
例1:浙江“基金+基地”模式
- 运作方式:由省级产业基金联合市县组建子基金,配套文化产业园区跟进。
- 效果:三年内累计撬动社会资本超过500亿元。
例2:成渝地区“文旅共建”模式
- 依托巴蜀文旅走廊,经济圈内联合发行专项债,投资未利用文化地标工程。
- 结果:文化投资指数从全国第12位进步至第8位。
五、问题与挑战
- 区域不均衡短期内难消解:东部平均水平约为西部的2.7倍。
- 投资“硬件化”倾向:部分地区资金多花在基建,轻内容与人才。
- 耐心资本不足:文化投资回报周期长、估值波动大,许多基金存在短期化倾向。
- 统计和评价口径不统一:不同省市在“文化投资”认定比不一,导致比对误差。
六、趋势前瞻:2025-2030年“文化投资”走向
- 政策利好持续加厚:国家文旅融合专项、数字文化战略预计新增千亿级引导资金。
- 消费和投资两极联动:提振消费政策间接拉动社会资本进入文化新业态。
- ESG及文化科技投资升温:AI大模型训练数据服务催生新的基建科技投资。
- 跨省协同投资成立:如长三角文化产业共同投资基金、粤港澳文创合作基金。
- 监测评估机制制度化:文化投资权益保护及退出机制有望成为考核推进软建设重点。
##
国内整体文化投融资体系有望在市场与制度层面迎来更多可持续发展前提。)
如若转载,请注明出处:http://www.leshenwt.com/product/53.html
更新时间:2026-10-05 12:54:08